Ein Schaden am eigenen Auto in Polen sollte zuerst dem eigenen Kaskoversicherer gemeldet werden, bevor Reparatur oder Begutachtung beauftragt werden. So klären wir früh, welche Nachweise der Versicherer braucht und welche Kosten er möglicherweise übernimmt. Das ist auf einer Reise wichtig, wenn Werkstatt und Versicherung unterschiedliche Sprachen sprechen.
Hier geht es um den Kaskoschaden am eigenen Fahrzeug und die passende Abstimmung mit dem eigenen Versicherer. Ansprüche gegen den Unfallgegner laufen über einen anderen Weg: die gegnerische Haftpflichtversicherung. Wer beides trennt, kann unnötige Verzögerungen bei der Regulierung vermeiden. Wir zeigen, welche Schritte deutschen Autofahrern in Polen dabei helfen.
Wichtige erste Schritte
- Melden Sie den Schaden früh beim zuständigen Versicherer.
- Halten Sie Fotos und Angaben zu Beteiligten fest.
- Prüfen Sie, ob Sie einen Kasko- oder Haftpflichtanspruch verfolgen.
- Stimmen Sie Gutachten und Reparatur vorab mit dem Versicherer ab.
- Bewahren Sie Schriftverkehr und Belege sorgfältig auf.
Halten Sie Kennzeichen, Fotos und Versicherungsunterlagen fest, sobald Sie sich am Unfallort sicher darum kümmern können.
Kasko Schaden Regulierung für Deutsche Fahrer in Polen: Welche Schritte sind wichtig?
Eine deutsche Kaskoversicherung kann in Polen gelten, doch die konkrete Deckung hängt von geografischem Geltungsbereich und Vertragsbedingungen ab. Prüfen Sie den Vertrag, denn nicht jede Police umfasst dieselben Risiken oder Leistungen. Eine deutsche Kfz-Versicherung gilt bei Auslandsaufenthalten von bis zu sechs Monaten, wenn die Rückkehr nach Deutschland absehbar ist.
Die Grüne Karte ist in Polen nicht vorgeschrieben, kann aber bei der Verständigung und Schadenabwicklung helfen. Die Deckung gilt im Ausland innerhalb Europas und der außereuropäischen Gebiete, die zum Geltungsbereich der EU gehören. Das ersetzt nicht den Blick in die eigene Police. Unser erster Kontakt bleibt der eigene Versicherer.
Eine deutsche Kaskoversicherung kann in Polen gelten, wenn Gebiet und Vertragsbedingungen den Schaden einschließen. Die Grüne Karte ist keine Pflicht, kann die Abwicklung aber erleichtern.
Gilt der deutsche Kaskoschutz in Polen?
Ob der Versicherer einen konkreten Schaden übernimmt, richtet sich nach dem geografischen Geltungsbereich und den Bedingungen des Vertrags. Ein Aufenthalt von höchstens sechs Monaten ist bei absehbarer Rückkehr nach Deutschland eingeschlossen. Halten wir uns länger im Ausland auf, kann dieser Schutz nicht einfach vorausgesetzt werden.
Die Grüne Karte dient als internationaler Versicherungsnachweis. In Polen müssen wir sie nicht mitführen. Sie kann dennoch helfen, wenn Beteiligte oder Behörden Versicherungsdaten klären müssen. Die Karte ersetzt weder eine Schadenmeldung noch die Prüfung des Vertrags.
Was wir direkt am Unfallort dokumentieren
Bei Verletzten rufen wir die 112 und verständigen die Polizei. In Polen muss die Polizei auch bei Fahrerflucht oder einem beschädigten stehenden Fahrzeug informiert werden, wenn dessen Halter nicht vor Ort ist. Bei größeren Sachschäden oder Streit sollten wir ebenfalls die Polizei einschalten.
Bei kleinen Blechschäden kommt die Polizei laut ADAC nicht zwingend zum Unfallort. Das ist eine andere Frage als die Pflicht, sie in bestimmten Fällen zu informieren. Für die Beweissicherung halten wir diese Angaben und Bilder fest:
- Sichern Sie die Unfallstelle, ohne sich selbst zu gefährden.
- Rufen Sie bei Verletzten die 112 und holen Sie Hilfe.
- Informieren Sie bei Bedarf die Polizei und notieren Sie den Bericht.
- Erfassen Sie Kennzeichen, Namen, Anschriften und Versicherungsdaten.
- Notieren Sie Zeugen und fotografieren Sie die Unfallstelle.
Notieren Sie auch die Versicherungsnummer der Beteiligten und deren Haftpflichtversicherung. Fotografieren Sie Schäden, Fahrzeuge und die Lage am Unfallort. Bei Verletzten wählen Sie 112 und sichern Sie die vollständigen Daten der Beteiligten, bevor Erinnerungen verblassen.
Welche Versicherung deckt welchen Schaden am eigenen Auto?
Für den Schaden am eigenen Auto ist eine Kaskoversicherung zuständig, während die Haftpflichtversicherung des Unfallgegners Schäden an Dritten reguliert. Entscheidend ist, wessen Schaden geltend gemacht wird. Die folgende Übersicht trennt die Versicherungsarten und zeigt, was Fahrerflucht für den Eigenschaden bedeutet.
Teilkasko und Vollkasko betreffen das eigene Fahrzeug; die Haftpflichtversicherung deckt Schäden an anderen. Welche Leistung tatsächlich greift, hängt bei der Kaskoversicherung vom Vertrag ab. Ein Schaden am eigenen Auto und ein Anspruch gegen den Unfallgegner sind deshalb getrennt zu betrachten.
| Versicherungsart | Wessen Schaden | Typische Beispiele | Fahrerflucht am eigenen Auto |
|---|---|---|---|
| Haftpflichtversicherung | Schäden an Dritten | Vom Versicherten verursachte Schäden bei anderen | Reguliert keinen eigenen Kaskoschaden |
| Teilkasko | Bestimmte Schäden am eigenen Auto | Diebstahl, Glasbruch, Naturereignisse | Nicht gedeckt |
| Vollkasko | Schäden am eigenen Auto | Selbst verursachte Unfälle, Vandalismus | Kann gedeckt sein |
Was Teilkasko übernimmt
Die Teilkasko deckt bestimmte Risiken am eigenen Fahrzeug, darunter Diebstahl, Glasbruch und Naturereignisse. Schäden durch Fahrerflucht sind nicht eingeschlossen. Entscheidend bleibt der genaue Vertragsumfang, auch wenn die Schadenart grundsätzlich zu einer typischen Teilkaskoleistung gehört.
Die gegnerische Haftpflichtversicherung kommt nicht für unseren Kaskoschaden auf, wenn kein Anspruch gegen einen bekannten Unfallgegner verfolgt wird. Bei einem Diebstahl oder einem Naturereignis ist deshalb die eigene Police der richtige Ausgangspunkt. So vermeiden wir, zwei unterschiedliche Wege durcheinanderzubringen.
Wann Vollkasko greift
Die Vollkasko kann Unfälle, Vandalismus und selbst verursachte Schäden am eigenen Auto abdecken. Eine Vollkaskoversicherung umfasst meist auch Teilkaskoleistungen, doch Ausschlüsse und Selbstbeteiligung richten sich nach dem Vertrag. Eine automatische Zusage für jeden Schaden gibt es nicht.
Ansprüche nach einem Unfall in Polen werden grundsätzlich nach polnischem Recht beurteilt. Eine Ausnahme gilt, wenn der Unfallgegner seinen gewöhnlichen Aufenthalt ebenfalls in Deutschland hat. Das kann die rechtliche Einordnung eines Haftpflichtanspruchs beeinflussen. Prüfen Sie vor einer Schadenmeldung, ob Sie einen Eigenschaden oder einen Anspruch gegen die gegnerische Haftpflichtversicherung verfolgen.
Wann hilft ein technisches Gutachten?
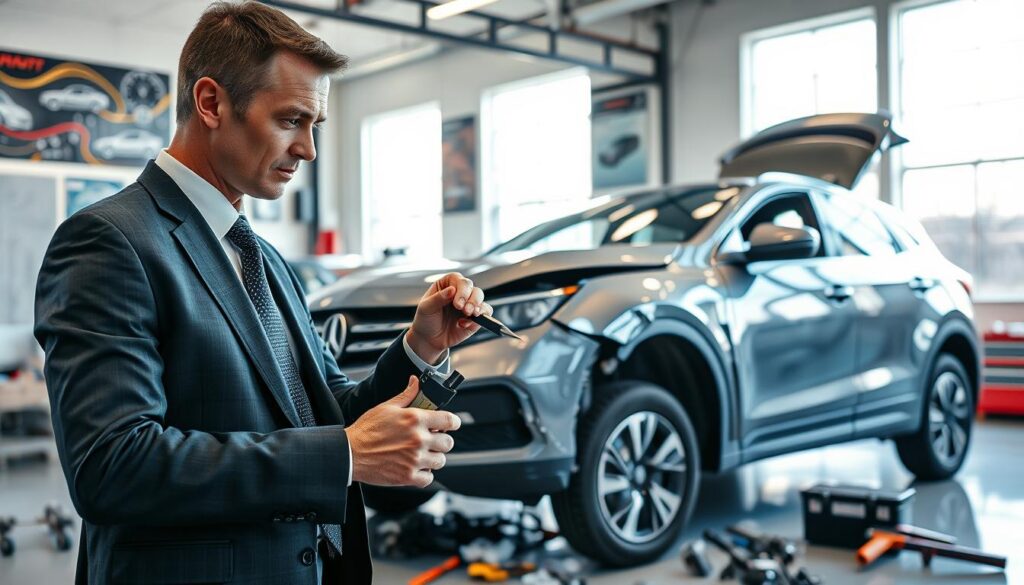
Ein technisches Gutachten hält fest, welche Schäden am Fahrzeug vorliegen und welche Reparaturen technisch erforderlich sind. Es ist die schriftliche technische Beurteilung eines Fahrzeugschadens, der nötigen Reparaturen und der Reparaturkosten durch einen Kfz-Sachverständigen. Die Besichtigung schafft eine nachvollziehbare Grundlage, wenn bloße Fotos nicht genug zeigen.
Das Gutachten kann die Kaskoregulierung technisch stützen, ist aber keine Deckungszusage. Die Versicherung entscheidet weiterhin nach dem Vertrag, ob sie für den Schaden eintritt. Wir trennen deshalb den technischen Befund von der Frage, welche Leistung der Versicherer zahlen muss.
Was das Gutachten festhält
Der Kfz-Sachverständige besichtigt das Fahrzeug und hält sichtbare Schäden mit Fotos fest. Er ordnet ein, welche Bauteile betroffen sind und welche Reparaturen nötig erscheinen. Auch verdeckte Schäden können eine Rolle spielen, wenn sie sich aus dem Befund ableiten lassen.
Danach ermittelt die technische Fachperson die voraussichtlichen Reparaturkosten. Die Kalkulation benennt einzelne Arbeitsschritte und Teile, statt nur einen groben Gesamtbetrag zu nennen. Das hilft uns, die Höhe des Schadens besser nachzuvollziehen und offene Fragen gezielt zu stellen.
Eine bloße Schadenbeschreibung sagt etwa, dass eine Tür eingedrückt ist. Eine nachvollziehbare Reparaturkalkulation erklärt zusätzlich, ob sie instand gesetzt oder ersetzt werden soll. Sie zeigt auch, welche Arbeiten und Kosten mit diesem Reparaturweg verbunden sind.
Wie die technische Bewertung entsteht
Bei der Besichtigung hält der Gutachter den Zustand des Fahrzeugs und die betroffenen Stellen fest. Fotos ergänzen die schriftliche Beschreibung. Danach prüft er, welche Reparaturen technisch passen und wie sich deren Kosten zusammensetzen.
Ein technisches Gutachten kann einer polnischen Kaskoversicherung als technische Grundlage für die Regulierung dienen. Es ersetzt aber weder die Schadenmeldung noch die Entscheidung über den Versicherungsschutz. Der Versicherer kann weitere Unterlagen verlangen oder eine Position anders bewerten.
In manchen Fällen reicht ein Kostenvoranschlag einer polnischen Werkstatt bis zu 5.000 Euro aus. Bei höheren oder unklaren Schäden kann eine ausführlichere technische Bewertung sinnvoll sein. Die Wahl des Nachweises sollte zum Schaden und zu den Anforderungen des Versicherers passen.
Eine Reparaturkalkulation ist besonders nützlich, wenn Umfang oder Kosten strittig sind. Sie gibt beiden Seiten konkrete Positionen zum Prüfen, statt nur einen pauschalen Betrag zu nennen. Stimmen Sie die Beauftragung und den Umfang des Gutachtens mit dem Versicherer ab, bevor vermeidbare Kosten entstehen.
Welche Schäden werden technisch begutachtet?
Ein Gutachten kann je nach Schadenart sowohl Reparaturkosten als auch den erforderlichen Reparaturweg dokumentieren. Die technische Frage ist konkret: Welche Arbeit behebt den Schaden, und welche Kosten fallen dafür an? Die Tabelle zeigt typische Prüfpunkte, ohne eine Deckungszusage vorwegzunehmen.
Der Kfz-Sachverständige bewertet den technischen Schaden, nicht die vertragliche Deckung. Ob Teilkasko oder Vollkasko zahlt, entscheidet der Versicherer anhand der Police. Die technische Prüfung hilft, Umfang und nötige Arbeiten nachvollziehbar festzuhalten.
| Schadensart | Typische Einordnung | Technische Prüffrage | Möglicher Kalkulationspunkt |
|---|---|---|---|
| Unfall oder Vandalismus | Vollkasko, abhängig vom Vertrag | Welcher Reparaturumfang ist nötig? | Wiederbeschaffungs- und Restwert |
| Hagel | Teilkasko, abhängig vom Vertrag | Ausbeulen ohne Lackschaden oder lackieren? | Geeigneter Reparaturweg |
| Windschutzscheibe | Teilkasko, abhängig vom Vertrag | Muss die Scheibe ersetzt werden? | Neukalibrierung von Kameras und Sensoren |
| Wildunfall oder Diebstahl/Einbruch | Teilkasko, abhängig vom Vertrag | Welche Schäden liegen vor? | Dokumentierte Reparaturpositionen |
Unfall- und Vandalismusschäden
Bei Unfällen oder Vandalismus kann ein Gutachten den Reparaturaufwand und die Kosten ermitteln. Bei Vollkaskoschäden kann es auch Wiederbeschaffungs- und Restwert aufführen. Diese Werte helfen, den Schaden am Fahrzeug technisch einzuordnen.
Die Fachperson prüft, welche Teile beschädigt sind und ob eine Reparatur möglich ist. Eine genaue Aufstellung macht sichtbar, welche Arbeiten den angesetzten Betrag bilden. Das ist wichtig, wenn Werkstatt und Versicherer unterschiedliche Reparaturwege vorschlagen.
Teilkaskoschäden von Hagel bis Diebstahl
Technische Gutachten können Teilkaskoschäden durch Hagel, Sturm, Überschwemmung, Glasbruch, Wildunfälle, Diebstahl und Einbruch betreffen. Beim Hagelschaden prüft der Gutachter, ob sich das Blech ohne Lackschaden ausbeulen lässt. Ist das nicht möglich, kann eine Lackierung nötig werden.
Bei einem Windschutzscheibentausch zählt nicht nur die neue Scheibe. Kameras und Sensoren können danach eine Neukalibrierung brauchen. Diese Arbeit sollte in der Kalkulation stehen, wenn sie für das Fahrzeug erforderlich ist.
Auch bei Wildschäden oder einem Einbruch dokumentiert der Gutachter Art und Umfang der Schäden. Die technische Bewertung zeigt, welche Reparaturpositionen sich daraus ergeben. Lassen Sie bei einem Scheibentausch die Neukalibrierung von Kameras und Sensoren ausdrücklich in der Kalkulation prüfen.
Zahlt Vollkasko bei Fahrerflucht und lohnt die Meldung?
Bei Fahrerflucht am eigenen Auto kann die Vollkaskoversicherung den Fahrzeugschaden regulieren, während die vereinbarte Selbstbeteiligung bei Ihnen bleibt. Die Teilkasko reicht dafür nicht, denn sie deckt Schäden durch Fahrerflucht nicht. Ob die Vollkasko greift, richtet sich nach dem Vertrag.
Eine Regulierung kann die Schadenfreiheitsklasse beeinflussen und den künftigen Beitrag erhöhen. Darum vergleichen wir vor der Entscheidung Reparaturkosten, Selbstbeteiligung und mögliche Beitragsfolgen. Eine konkrete Ersparnis lässt sich ohne Vertragsdaten nicht verlässlich nennen.
Welche Kosten die Vollkasko abzieht
Die vereinbarte Selbstbeteiligung ist der Teil der Kosten, den wir im Versicherungsfall selbst tragen. Ist sie höher als der erstattungsfähige Schaden, bringt eine Abrechnung über die Vollkasko keinen Ausgleich. Bei einem größeren Schaden kann die verbleibende Versicherungsleistung stärker ins Gewicht fallen.
Für die Entscheidung zählen drei Punkte: die voraussichtlichen Reparaturkosten, die Selbstbeteiligung und eine mögliche spätere Rückstufung. Wir sollten nicht nur den Betrag betrachten, den der Versicherer jetzt zahlt. Auch ein höherer Beitrag in den Folgejahren kann die Abrechnung weniger attraktiv machen.
Ein kleiner Kratzer kann deshalb anders zu bewerten sein als ein Schaden an mehreren Karosserieteilen. Ohne eine konkrete Reparatursumme und die Vertragswerte ist kein allgemeiner Vergleich möglich. Lassen Sie sich mögliche Folgen für die Schadenfreiheitsklasse vom Versicherer erklären.
Wie sich eine Regulierung auf den Beitrag auswirken kann
Nach einer Vollkaskoregulierung kann die Schadenfreiheitsklasse sinken. Dadurch kann sich der Beitrag ändern. Wie stark, hängt von der Einstufung und den Regeln im Vertrag ab, nicht allein von der Größe des Schadens.
Auch bei Fahrerflucht sollten wir den Schaden so melden, wie es die Vertragsbedingungen verlangen. Eine Meldung bedeutet nicht automatisch, dass wir die Regulierung in Anspruch nehmen müssen. Stimmen Sie den weiteren Ablauf mit dem Versicherer ab, bevor eine Reparatur oder Abrechnung erfolgt.
Wenn die Reparaturkosten gering sind, kann Selbstzahlen sinnvoll sein, falls Selbstbeteiligung und mögliche Rückstufung den Vorteil einer Regulierung mindern. Bei einem großen Schaden kann die Vollkasko wichtiger sein. Vergleichen Sie vor der Abrechnung die konkrete Reparatursumme mit Selbstbeteiligung und möglicher Rückstufung.
Kostenvoranschlag oder Gutachten: Was reichen Sie ein?
Ein Kostenvoranschlag kann für die Kaskoschadenmeldung ausreichen, wenn der Versicherer ihn für den konkreten Fall akzeptiert. Ein Gutachten ist ausführlicher: Es dokumentiert technische Befunde und kalkuliert den Reparaturweg. Welcher Nachweis passt, hängt auch davon ab, was der Versicherer verlangt.
Ein Kostenvoranschlag einer polnischen Kfz-Werkstatt kann in manchen Fällen bis zu 5.000 Euro ausreichen. Das ist keine allgemeine Zusage für jeden Schaden oder jede Police. Klären Sie deshalb vor einer Beauftragung, welche Unterlagen die Schadenregulierung stützen.
Wann ein Werkstatt-Kostenvoranschlag genügt
Ein Kostenvoranschlag nennt voraussichtliche Reparaturkosten und kann bei einem klar begrenzten Schaden genügen. Der Versicherer muss ihn für den jeweiligen Fall akzeptieren. Bei einem komplexen Schaden oder Streit über den Reparaturweg kann ein technisches Gutachten mehr Einzelheiten liefern.
Ein Gutachten hält den Befund, die nötigen Arbeiten und die Kosten ausführlicher fest. Das kann helfen, wenn mehrere Bauteile betroffen sind oder der Schaden nicht auf den ersten Blick erkennbar ist. Wir sollten den teureren Nachweis nicht beauftragen, bevor die Versicherung dazu Stellung genommen hat.
Welche Unterlagen die Schadenmeldung stützen
Für die Meldung können drei Unterlagen besonders hilfreich sein. Sammeln Sie sie geordnet und achten Sie darauf, dass Fotos und Angaben zum selben Schaden gehören:
- Polizeilicher Unfallbericht
- Fotos vom Unfallort
- Reparaturkostenanschlag
Fehlt ein Polizeibericht, fragen Sie den Versicherer, welche andere Dokumentation er akzeptiert. Die Anforderungen können sich je nach Schaden und Vertrag unterscheiden. Senden Sie keine Originale, wenn eine Kopie genügt.
Fragen Sie vor der Beauftragung eines Gutachtens, ob der Versicherer diesen Nachweis verlangt oder einen Kostenvoranschlag annimmt. So vermeiden wir Kosten, die später nicht übernommen werden. Reichen Sie die Unterlagen geordnet ein und bewahren Sie Kopien sowie den Nachweis der Übermittlung auf.
Wie läuft der Anspruch gegen die gegnerische Versicherung?
Bei einem Haftpflichtanspruch nach einem Unfall in Polen können Sie sich direkt an die gegnerische polnische Versicherung oder deren Regulierungsbeauftragten in Deutschland wenden. Das ist getrennt von der Kaskomeldung beim eigenen Versicherer. Der Anspruch richtet sich gegen die gegnerische Haftpflichtversicherung, wenn der Unfallgegner für den Schaden haftet.
Ansprüche verjähren grundsätzlich drei Jahre nach dem Unfall. Die polnische Versicherung oder ihr deutscher Regulierungsbeauftragter muss spätestens drei Monate nach der Meldung bearbeiten oder schriftlich begründen, warum die Abwicklung noch nicht möglich ist. Eine frühe, belegte Meldung hilft, den Ablauf nachzuhalten.
Wo Sie den Haftpflichtanspruch anmelden
Wir können den Anspruch direkt bei der gegnerischen polnischen Versicherung anmelden. Eine zweite Möglichkeit ist deren Regulierungsbeauftragter in Deutschland. Beide Wege betreffen den Haftpflichtanspruch, nicht die Meldung des eigenen Kaskoschadens.
Nach einem Unfall in Polen wird ein Schadenersatzanspruch grundsätzlich nach polnischem Recht beurteilt. Eine Ausnahme gilt, wenn beide Unfallgegner ihren gewöhnlichen Aufenthalt in Deutschland haben. Die rechtliche Beurteilung kann sich deshalb von einem Unfall in Deutschland unterscheiden.
Der Kaskoversicherer prüft dagegen den eigenen Vertrag und entscheidet über dessen Leistungen. Es kann sinnvoll sein, beide Meldungen sauber zu trennen, wenn wir sowohl einen eigenen Schaden als auch einen Anspruch gegen den Unfallgegner haben. Notieren Sie, welche Versicherung welche Position bearbeitet.
Fristen und mögliche Gutachterkosten
Die Verjährungsfrist beträgt grundsätzlich drei Jahre ab dem Unfall. Nach Eingang der Meldung hat die gegnerische polnische Versicherung oder ihr Regulierungsbeauftragter höchstens drei Monate für die Bearbeitung. Ist eine Entscheidung noch nicht möglich, muss die Verzögerung schriftlich begründet werden.
Gutachterkosten werden bei einem polnischen Haftpflichtschaden in der Regel nur erstattet, wenn die gegnerische Versicherung der Begutachtung zugestimmt hat. Eine Erstattung kann auch möglich sein, wenn das Gutachten für die Klärung des Unfallhergangs oder der Schadenhöhe nötig war. Beauftragen Sie eine Fachperson daher nicht ohne Blick auf diese Bedingungen.
Eine Selbstbeteiligung aus der Vollkasko kann bei einem Haftpflichtschaden ersetzt werden, wenn wir eine Abrechnung der Vollkaskoversicherung vorlegen. Dafür müssen die Abrechnung und die gezahlte Selbstbeteiligung belegbar sein. Halten Sie Meldedatum, Schriftverkehr und Belege fest, damit Fristen und Erstattungsbedingungen nachvollziehbar bleiben.
Können Sie den Schaden fiktiv abrechnen oder reparieren lassen?
Eine fiktive Abrechnung ermöglicht im Haftpflichtfall eine Auszahlung auf Grundlage eines Gutachtens oder Kostenvoranschlags, auch wenn das Auto unrepariert bleibt. Die tatsächliche Reparatur ist nicht nötig, wenn der Schaden auf dieser Grundlage abgerechnet wird. Im Kaskofall gelten aber die Bedingungen des eigenen Vertrags.
Mehrwertsteuer wird bei einer fiktiven Abrechnung grundsätzlich nur erstattet, wenn sie tatsächlich angefallen ist. Die Regeln aus einem Haftpflichtfall lassen sich nicht ungeprüft auf einen Kaskoschaden in Polen übertragen. Hier entscheidet der Vertrag, welche Abrechnung und welcher Nachweis gelten.
| Abrechnungsweg | Grundlage | Reparatur erforderlich | Mehrwertsteuer und Zusatzkosten |
|---|---|---|---|
| Haftpflicht mit tatsächlicher Reparatur | Reparaturrechnung | Ja | Tatsächlich angefallene Mehrwertsteuer kann belegt werden |
| Haftpflicht fiktiv | Gutachten oder Kostenvoranschlag | Nein | Mehrwertsteuer grundsätzlich nur bei tatsächlichem Anfall |
| Kasko | Vertrag und abgestimmter Nachweis | Abhängig von der vereinbarten Abrechnung | Mehrwertsteuer und Folgekosten nach Versicherungsbedingungen |
Abrechnung nach tatsächlicher Reparatur
Bei einer tatsächlichen Reparatur belegen wir die ausgeführten Arbeiten mit der Werkstattrechnung. Die Rechnung zeigt, welche Reparaturkosten wirklich angefallen sind. Der Haftpflichtanspruch und der Kaskoschaden können dabei unterschiedlichen Regeln folgen.
Eine Reparaturrechnung ist nicht automatisch ein Beleg dafür, dass jede Position erstattet wird. Die zuständige Versicherung prüft, ob Kosten und Arbeiten zum Schaden gehören. Bewahren Sie deshalb Rechnung und Nachweis der Zahlung gemeinsam auf.
Auszahlung ohne Reparatur
Bei der fiktiven Abrechnung wird der Schaden kalkuliert, obwohl das Fahrzeug nicht repariert wird. Als Grundlage dient ein Gutachten oder ein Kostenvoranschlag. Die Mehrwertsteuer wird grundsätzlich nur ersetzt, wenn sie tatsächlich angefallen ist.
Diese Form der Abrechnung kommt besonders im Haftpflichtfall vor. Wer einen Schaden in Polen über die eigene Kaskoversicherung regulieren lässt, darf die Haftpflichtregeln nicht einfach übertragen. Der Versicherungsvertrag kann eigene Vorgaben enthalten.
Was beim Kaskovertrag zu prüfen ist
Prüfen Sie, welche Abrechnungsart der Kaskovertrag vorsieht und welche Nachweise der Versicherer annimmt. Auch ein wirtschaftlicher Totalschaden wird nicht mit einer pauschalen Formel für alle Fälle geregelt. Recht und Vertrag bestimmen, wie die konkrete Regulierung ausfällt.
Mietwagen, Nutzungsausfall und Wertminderung sind keine automatisch gedeckten Kaskofolgekosten. Der Vertrag muss geprüft werden, bevor wir diese Beträge einplanen. Klären Sie die Abrechnungsart und den Nachweis der Mehrwertsteuer schriftlich mit dem zuständigen Versicherer.
Was tun, wenn Versicherer und Gutachten nicht übereinstimmen?
Weicht die Regulierung vom Gutachten ab, lassen Sie sich die gekürzten Positionen schriftlich und einzeln erklären. Eine klare Begründung zeigt, ob der Versicherer einen technischen Befund oder die vertragliche Deckung anders bewertet. Die beiden Fragen müssen getrennt geprüft werden.
Nehmen Sie eine gekürzte Abrechnung nicht ungeprüft als abschließende Einigung an. Vergleichen Sie jede Position mit dem Gutachten und den vorhandenen Belegen. Eine rechtliche Bewertung nach einem Unfall in Polen kann sich von der Beurteilung in Deutschland unterscheiden.
Eine Kürzung ist nicht automatisch die letzte Antwort. Prüfen Sie jede Position und klären Sie, ob es um den technischen Schaden oder den Vertrag geht.
Abweichungen nachvollziehbar belegen
Stellen Sie die gekürzte Abrechnung neben das Gutachten und prüfen Sie die Positionen einzeln. Fotos, Rechnungen und technische Befunde können zeigen, warum eine Arbeit nötig war. Markieren Sie, welche Punkte strittig sind und welche bereits anerkannt wurden.
Bitten Sie den Versicherer schriftlich um eine Erklärung für jede Kürzung. Geht es um den technischen Schaden, kann eine ergänzende Stellungnahme helfen. Stimmen Sie deren Beauftragung zuerst ab, damit keine unnötigen Kosten entstehen.
Eine technische Fachperson beurteilt den Fahrzeugschaden. Der Versicherer entscheidet dagegen, ob der Vertrag diesen Schaden deckt. Ein Streit über Reparaturumfang ist deshalb nicht dasselbe wie ein Streit über Versicherungsschutz.
Wann rechtliche Unterstützung sinnvoll ist
Bei größeren strittigen Beträgen kann anwaltliche Beratung sinnvoll sein. Das gilt auch, wenn sich Fragen zum polnischen Recht und zum deutschen Versicherungsvertrag überschneiden. Eine Beratung klärt mögliche Schritte, verspricht aber keine Kostenübernahme.
Prüfen Sie vorab, ob eine Rechtsschutzversicherung den Fall umfasst. Auch diese Leistung hängt von den Vertragsbedingungen ab. Halten Sie die Entscheidung des Versicherers und Ihre Belege geordnet bereit.
Unterschreiben Sie keine abschließende Einigung, bevor Sie deren Umfang und Folgen geprüft haben.
Fazit
Für deutsche Autofahrer in Polen sind eine frühe Meldung beim zuständigen Versicherer und eine saubere Dokumentation die wichtigsten ersten Schritte. Wir sollten klären, ob der eigene Kaskoversicherer oder die gegnerische Haftpflichtversicherung zuständig ist. Fotos und passende Unterlagen helfen, den Schaden nachvollziehbar zu belegen.
Ein technisches Gutachten kann Reparaturbedarf und Kosten verständlich darstellen. Es ist aber keine automatische Zusage für die Deckung. Die Versicherung entscheidet nach Vertrag oder, beim Haftpflichtanspruch, nach den geltenden rechtlichen Regeln.
Als nächsten Schritt gleichen wir die Police mit dem geplanten Nachweis ab. Prüfen Sie jetzt Ihre Police und fragen Sie den Versicherer schriftlich, welche Unterlagen er für die Regulierung verlangt.